Plus-values immobilières : comment optimiser la fiscalité
Vendre un bien nécessitant des travaux soulève souvent des questions fiscales. Découvrez comment la plus-value est calculée, les abattements et les exonérations possibles pour mieux accompagner vos clients.
En tant qu'agent immobilier, vous êtes régulièrement confronté à la vente de biens nécessitant des travaux. Si l'évaluation de ces rénovations est un enjeu majeur pour rassurer les acquéreurs et justifier un prix, la fiscalité de la plus-value immobilière est un autre point crucial à maîtriser. Comprendre comment le fisc appréhende ces transactions vous permet non seulement d'informer vos clients vendeurs, mais aussi de les conseiller au mieux pour optimiser leur opération. Décryptons ensemble les mécanismes de calcul et les possibilités d'exonération.
Comprendre la plus-value immobilière brute
La plus-value immobilière est la différence entre le prix de vente d'un bien et son prix d'acquisition. C'est sur cette somme que l'impôt est calculé. Cependant, ce calcul n'est pas aussi simple qu'il y paraît, et plusieurs éléments peuvent venir minorer la plus-value brute, réduisant ainsi l'impôt à payer. C'est là que les travaux prennent toute leur importance.
Pour déterminer la plus-value imposable, il faut considérer :
Le prix de cession : Il s'agit du prix de vente réel, diminué des frais supportés par le vendeur (commissions d'agence, diagnostics obligatoires, etc.).
Le prix d'acquisition : C'est le prix d'achat initial, auquel peuvent s'ajouter les frais d'acquisition (frais de notaire, droits d'enregistrement) et le coût des travaux réalisés. Ces ajouts sont essentiels pour minimiser la plus-value.
Le fisc reconnaît l'impact des travaux sur la valeur du bien. Cependant, il y a des règles précises à respecter pour que ces dépenses soient prises en compte dans le calcul du prix d'acquisition. Il ne suffit pas d'avoir payé des travaux, il faut pouvoir le prouver et que ces travaux répondent à certains critères.
Quels travaux déduire pour minorer la plus-value ?
Seuls les travaux d'amélioration, de construction, de reconstruction ou d'agrandissement sont déductibles. Les travaux d'entretien, de réparation ou de simple ravalement ne le sont pas, à moins qu'ils ne soient intégrés dans un programme de rénovation plus large.
Les travaux d'amélioration : Ils visent à apporter un élément de confort nouveau ou à améliorer les conditions d'habitabilité sans modifier la structure du bien. Exemples : installation d'une cuisine équipée, rénovation complète d'une salle de bain, isolation thermique, changement de système de chauffage.
Les travaux de construction, reconstruction ou agrandissement : Ils impliquent une modification substantielle du bien ou une augmentation de sa surface. Exemples : extension, surélévation, création d'une annexe.
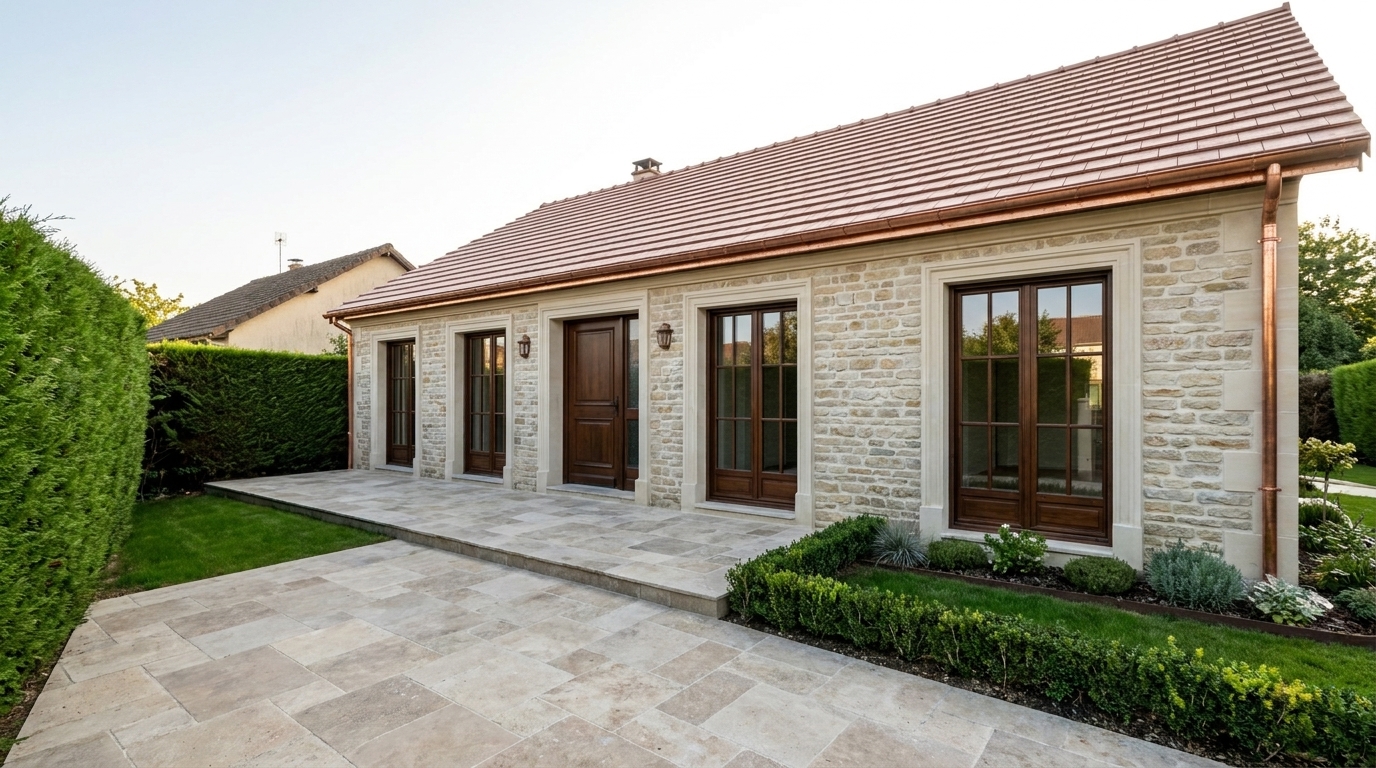
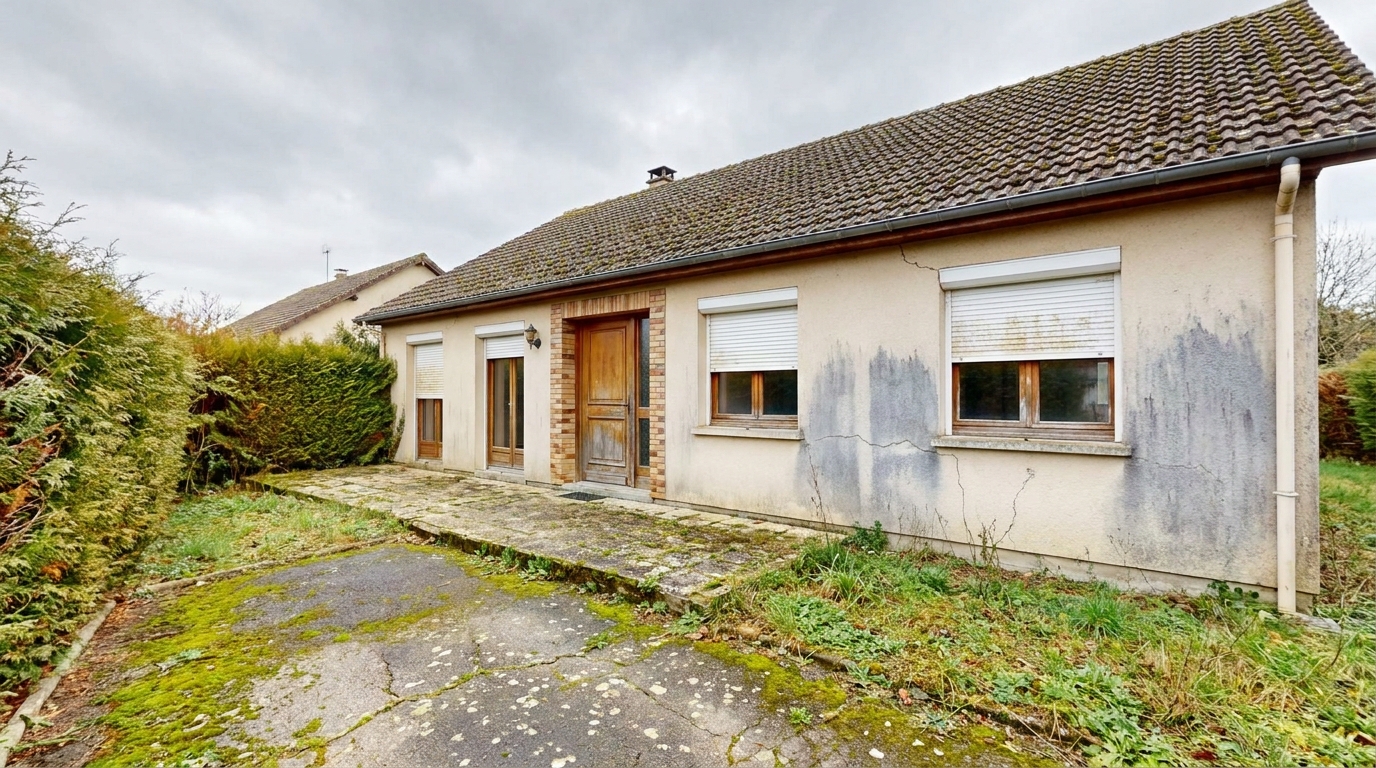 Avant
Pour être pris en compte, ces travaux doivent remplir plusieurs conditions :
Avoir été réalisés par une entreprise (les travaux effectués par le propriétaire lui-même ne sont généralement pas déductibles, à l'exception des matériaux).
Être justifiés par des factures détaillées et payées.
Ne pas avoir été déjà pris en compte pour le calcul de l'impôt sur le revenu (par exemple, via un déficit foncier).
En l'absence de justificatifs pour les travaux, le fisc applique un forfait de 15 % du prix d'acquisition, à condition que le bien ait été détenu pendant plus de 5 ans. C'est un point important à communiquer à vos clients, surtout s'ils ont réalisé des travaux eux-mêmes ou n'ont pas conservé toutes les factures. Grâce à des outils comme Colibrimo, qui permet d'estimer et de chiffrer précisément les travaux, vos clients peuvent avoir une vision claire des dépenses à engager, et anticiper leur impact fiscal.
Abattements pour durée de détention : l'impact du temps
Outre la déduction des travaux, le régime des plus-values immobilières prévoit un abattement pour durée de détention. Plus le bien est détenu longtemps, moins la plus-value est imposée. Cet abattement s'applique différemment pour l'impôt sur le revenu et pour les prélèvements sociaux.
Pour l'impôt sur le revenu (taux de 19 %) :
Abattement de 6 % pour chaque année de détention au-delà de la 5ème et jusqu'à la 21ème.
Abattement de 4 % pour la 22ème année de détention.
Exonération totale après 22 ans de détention.
Pour les prélèvements sociaux (taux de 17,2 %) :
Abattement de 1,65 % pour chaque année de détention au-delà de la 5ème et jusqu'à la 21ème.
Abattement de 1,60 % pour la 22ème année de détention.
Abattement de 9 % pour chaque année au-delà de la 22ème et jusqu'à la 30ème.
Exonération totale après 30 ans de détention.
Il est crucial d'expliquer à vos clients que la durée de détention commence à la date d'acquisition du bien (signature de l'acte authentique) et non à la date de la promesse de vente.
Les cas d'exonération de la plus-value immobilière
Certaines situations permettent une exonération totale de la plus-value, indépendamment de la durée de détention. Ces cas sont souvent méconnus et peuvent représenter un avantage considérable pour vos clients.
Vente de la résidence principale : C'est l'exonération la plus courante. La résidence doit avoir été le lieu de résidence habituelle et effective du vendeur jusqu'à la date de cession. Une certaine tolérance existe si le déménagement a eu lieu peu de temps avant la vente, à condition que la vente intervienne dans un délai "normal" (généralement un an).
Vente d'un bien dont le prix de cession est inférieur ou égal à 15 000 € : L'exonération est automatique.
Vente par des personnes âgées ou invalides de condition modeste : Sous certaines conditions de revenus et de non-détention d'une autre résidence principale.
Vente pour la première fois d'un logement autre que la résidence principale : Si le vendeur n'a pas été propriétaire de sa résidence principale au cours des quatre années précédant la cession et qu'il réinvestit le produit de la vente dans l'acquisition ou la construction de sa résidence principale dans un délai de 24 mois. C'est une exonération importante pour les primo-accédants qui vendent un petit investissement locatif, par exemple.
Expropriation ou remembrement : Sous conditions de remploi de l'indemnité.
Chaque situation est unique, et il est recommandé de toujours conseiller à vos clients de consulter un notaire ou un expert fiscal pour une analyse approfondie de leur cas personnel. Cependant, une bonne connaissance de ces règles par l'agent immobilier est un atout indéniable pour rassurer et conseiller au mieux le vendeur dès les premières étapes du mandat.
Conclusion : anticipez pour mieux vendre
La fiscalité des plus-values immobilières, en particulier sur les biens nécessitant des travaux, est un domaine complexe mais essentiel. En maîtrisant les mécanismes de déduction des travaux, les abattements pour durée de détention et les cas d'exonération, vous apportez une réelle valeur ajoutée à vos clients. Vous les aidez à mieux comprendre l'impact financier de leur vente et à prendre des décisions éclairées.
N'oubliez pas que la transparence et la précision dans l'estimation des coûts de rénovation sont des piliers pour une transaction réussie. Utilisez des outils performants pour chiffrer les travaux et rassurer les deux parties. Pour une estimation fiable et des projections visuelles concrètes, découvrez comment Colibrimo peut simplifier vos démarches et optimiser la vente de chaque bien.